Whoa geng. Aku nak bagitahu yang aku dah mula menggelarkan diri aku sebagai vlogger. Aku ambil gelaran vlogger lepas aku aktif ber vlog semenjak bulan Disember 2016 kelmarin. Dan sehingga kini aku masih bervlog.
Selasa lepas adalah hari yang sedih selepas papa wife aku meninggal. Dia dah lama sakit. Sebelum kami bertunang lagi dah sakit. Alhamdulillah beliau pergi dengan tenang. Kini kami cuba untuk menguruskan apa yang patut sebelum kembali kepada kehidupan yang asal.
Aku nak bagitahu juga yang blog ni akan di 'migrate' secara perlahan-lahan mulai awal tahun 2017.
Migrate kemana?
Aku masih nak maintainkan blog punya nama ni, Slumb3rStory tetapi adressnya mungkin bertukar ke ghafarnawi.com dan korang boleh terus acess blog ni dari sana. Jangan risau, aku masih menulis. Cuma kekerapan kali ini mungkin kurang. Aku lebih prefer untuk vlog berbanding blog. Aku tak rasa ada orang nak baca. Orang lebih gemar menghabiskan 4-7 minit untuk menonton. Maka, aku berubah medium ke youtube. Korang boleh tengok Channel Youtube aku kat SINI.
Jangan lupa subscribe.
Aku rindu nak menulis. Projek menulis aku tahun lepas sudah gagal. Aku akan ubah projek penulisan aku supaya aku mudah untuk buat. Mungkin tulis buku log sebagai seorang pereka grafik? Who knows right?
Aku sambung belajar semula. Ambil kursus Komunikasi Grafik dan Media Baharu di UiTM Shah Alam. 18 Februari ni sambung semula. Doakan aku berjaya.
InsyaAllah, target mega aku selepas kumpul duit untuk kawen, aku nak kumpul 30K sebelum umur aku 30 untuk mula fulltime sebagai pereka grafik freelance. Harapan aku la gamoknye. Nak bayar dulu PTPTN aku kemudian mungkin "ambil" loan untuk jadi fulltime graphic designer secara freelance. Aku nak setup studio kreatif aku sendiri.
In the end,
Perancangan dan impian hanya angan2 jika tidak dibuat. I'm working on it.
Doakan aku berjaya geng!

Showing posts with label Falsafah Slumb3r. Show all posts
Showing posts with label Falsafah Slumb3r. Show all posts
2 Feb 2017
18 May 2016
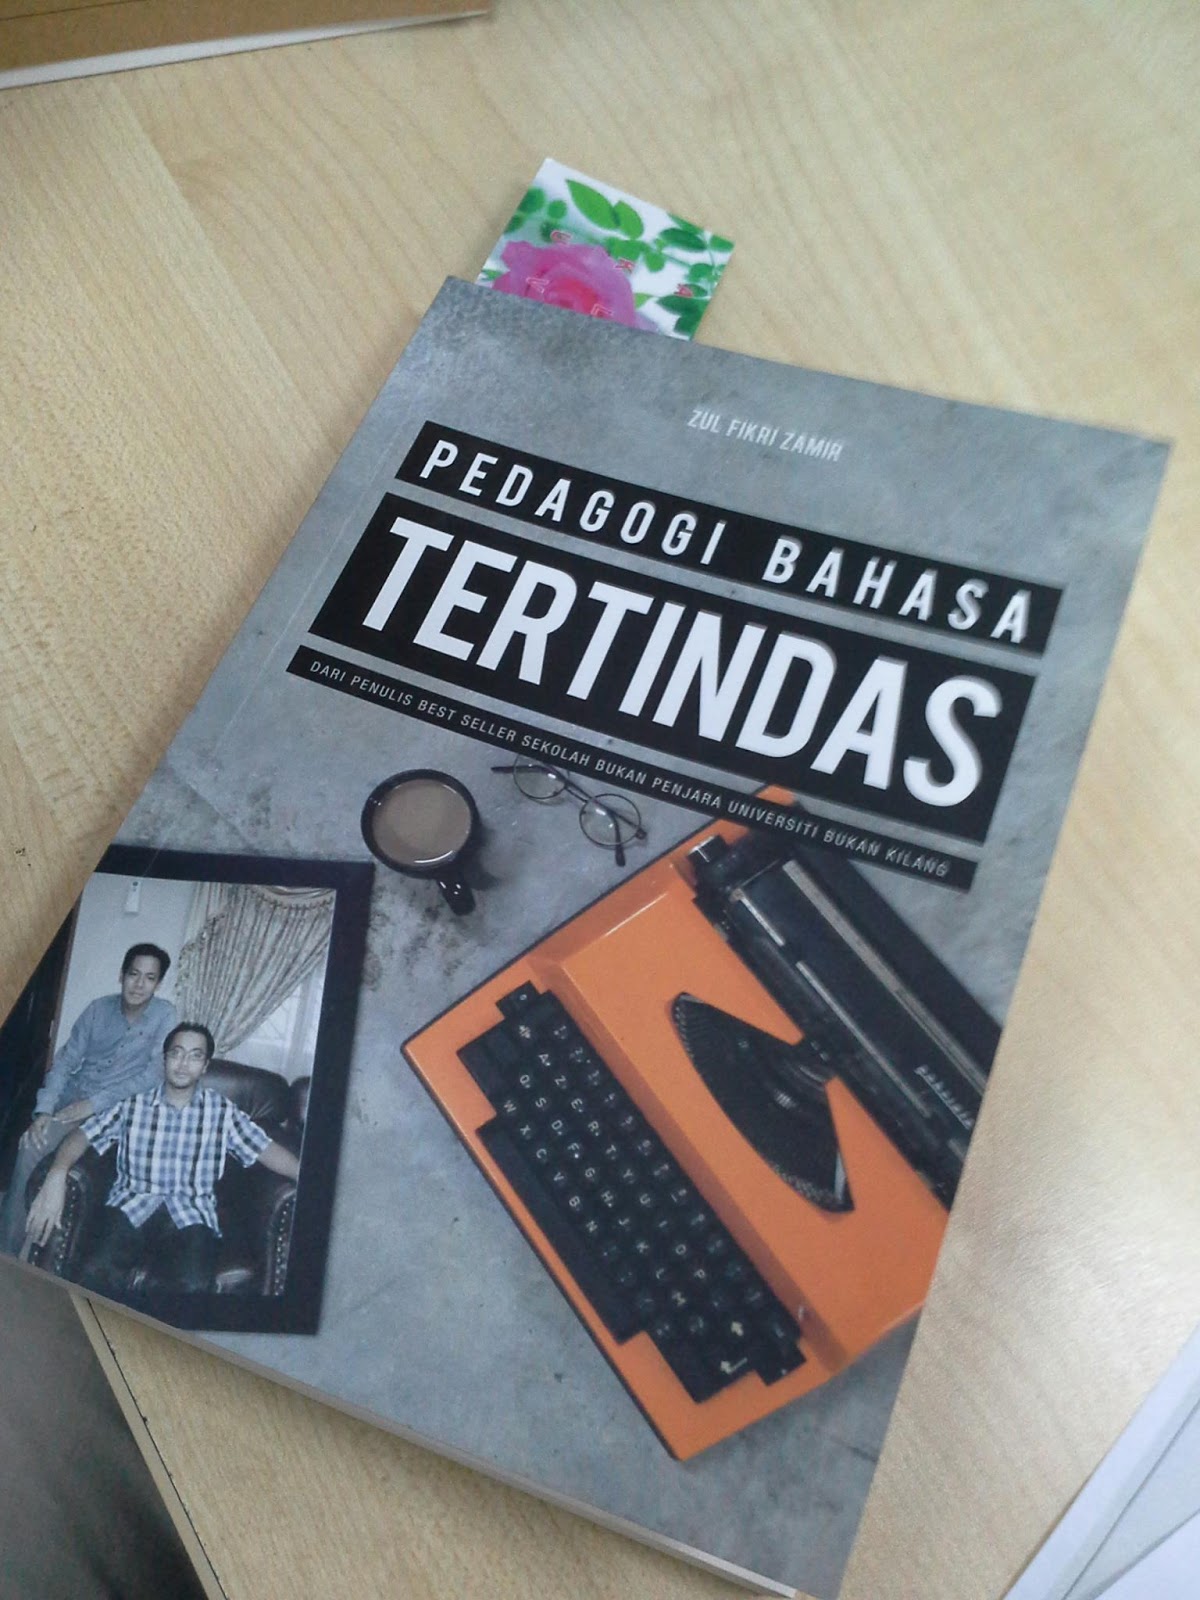
Review Buku Pedagogi Bahasa Tertindas oleh Zul Fikri Zamir
Lama juga aku nak habiskan baca buku ni. Adalah 2 minggu. Mulanya aku tak minat buku falsafah ni, tapi minat aku pasal falsafah mendorong aku untuk kencari buku2 bergenre berat macam buku Pedagogi Bahasa Tertindas ni selepas baca SBPUBK.
Ada 161 mukasurat je. Banyak space sebab selang antara bab. Diterbitkan oleh DuBook Press tahun 2013. Aku beli cetakan pertama tahun 2013.
Penulis dia Zul Fikri Zamir. Penulis yang sama tulis buku SBPUBK atau Sekolah Bukan Penjara Universiti Bukan Kilang. Buku tu adalah buku berat pertama aku khatam. Terus terang aku cakap, tak masuk akal buku berat2 ni sebenarnya.
Tapi buku tu aku habiskan tahun 2013 dulu, zaman PRU. Aku taksub dengan buku SBPUBK sampai masa nak mengundi, buku ni aku usung nak masuk bilik buang undi. Tak faham sangat ape pun isinya, cuma berkisar isu semasa mahasiswa dan kaitannya dengan negara.
Buku PBT atau Pedagogi Bahasa Tertindas ni lebih kepada mengkiritik PPSMI atau program kerajaan bermula tahun 2003 dulu yang menggunakan Bahasa Inggeris sebagai bahasa penggantar. Pelajar yang lahir tahun 1990 seperti aku adalah 'mangsa' kepada sistem ini. Kami adalah batch pertama yang menjadi bahan eksperimentasi untuk program Ini.
Dalam buku ini turut dikongsi apakah 'disebalik' PPSMI yang makhluk macam aku terlepas pandang. Contohnya:
1. Rasionalisasi peng-Inggerisan matapelajaran matematik dan sains kepada bahasa Inggeris.
Pada aku bagus sebenarnya penggunaan BI dalam matematik dan sains sebab berguna untuk memudahkan rujukan pada peringkat kolej dan universiti. Aku sendiri memahami banyak terma sains dan matematik dalam bahasa Inggeris.
Cikgu matemetik aku tidak mempunyai masalah sekiranya mengajar dalam BI, tetapi ada cikgu yang menyebut terma sains dalam bahasa Inggeris slanga Jawa. Kelakar bunyinya, tapi itulah hakikat.
Pandangan aku ditambah tentang keburukan PPSMI, contohnya tender buku2 teks dan latihan akan diberi kepada kroni, jurang ilmu antara orang kampung dan bandar semakin besar, penjualan penerbitan ilmiah dalam bahasa Melayu semakin merosot, amalan BM sebagai bahasa kebangsaan diabaikan, PPSMI menentang falsafah pendidikan kebangsaan dan berbagai isu dikaitkan dengan perlaksanaannya yang banyak kesan kepada masa depan negara.
2. Peranan pemimpin sebagai penetap keputusan.
Pemilihan pemimpin perlu dititikberatkan untuk memastikan negara tersebut mempunyai kelangsungan yang mapan disamping tidak meninggalkan aspek nilai negara bangsa itu sendiri.
Pemimpin yang bijak lahir daripada kesedaran yang proaktif mencari penyelesaian masalah. Mereka pula dibantu oleh golongan cendekiawan sebagai 'think tank' dalam menilai sesuatu keputusan sebelum digubal menjadikan polisi.
Dalam buku ini juga jelas menunjukkan mereka juga adalah manusia biasa yang pernah silap dan salah. Apa yang kita boleh ambil pengajaran adalah, bagaimana langkah pemulihan dilakukan selepas kesilapan dibuat. Pada aku, itulah yang paling utama.
'Past is past, let it go and move on fucker!'- (Ghafar Nawi, 2016)
3. Tugas tarbiah untuk semua golongan, bukan hanya insan2 terpilih.
Ini dapat digambarkan dengan peranan Zulfa mengingatkan ayahnya selaku pembesar untuk memikirkan dan menimbang semula keputusan yang telah dibuat.
Walaupun Dr. Hussein adalah abang kepada Dato Farid telah menasihati adiknya untuk mengubah polisi kerajaan tidak berjaya, Dr Hussein meminta anak buahnya, Zulfa menasihati ayahnya.
Pada aku ini adalah lambang dakwah dan tarbiah sebenarnya. Setiap titip surat Widya, Zulfa, Dr Hussein dan Dato Farid sering mengingatkan satu sama lain. Kalau bukan berkenaan agama, mesti berkaitan bangsa isinya.
Kesimpulan
Cukup aku berikan 3 point. Ada banyak lagi aku boleh tulis, tapi aku perlu bersiap pergi kerja pagi ni. Buku ni sudah lama aku beli tapi belum sempat baca.
Lepas ni buku La Adri InsyaAllah...
Dalam list aku ada:
1. La Adri (tak ingat penulis dia sebab buku kat opis)dari DuBook Press
2. Filsuf untuk Noob oleh Dayang Sifar dari Thukul Cetak
3. Sang Penguasa oleh Nicolo Marcheavelli terjemahan oleh Thukul Cetak
4. Pidato dan Strategi Perang oleh Che Guevara terjemahan oleh Thukul Cetak
5. Mentaliti Jamban oleh Khairul Abdullah dari Komrad Buku
Kalau korang ada buku yang berbentuk falsafah untuk dicadangkan, boleh le kabor ye. Tapi syaratnya tak lebih 200 Mukasurat. Kalau bergambar lagi bagus.
Maaflah, aku malas membaca...

6 May 2016
#Day 1: Hanya 4 jam Tido.
Aku terpanggil untuk mencabar diri aku untuk tidur 4 jam kerana 1 sebab. Aku ingin menjadi Muslim yang produktif.
Aku terperasan 1 video dalam FB berkenaan how to be productive Muslims. Antara bait-bait pesanan dalam video tu aku ingat adalah amalan wajib dan sunat yang lain yang dilakukan secara istiqamah (disiplin). Caranya mudah, tidur pukul 9 malam, bangun pukul 2 atau 3 pagi untuk solat tahajud, baca Quran, zikir, kemudian teruskan solat Subuh, then pergi kerja. Pukul 9 atau 10 buat Solat Dhuha, sambung kerja semula. Lepas merarau, Solat Zuhur. Masuk je waktu Solat Asar, amek rehat kejap dalam 15 minit untuk pergi solat. Balik rumah petang tu terus Solat Maghrib, beramah mesra dengan keluarga bagai, bila masuk waktu, terus Solat Isya' dan sebelum tidur buat Solat Witir.
Simple je kan, tapi nak buat, MasyaAllah..... Struggle betul la rasanya.
Aku mulakan langkah pertama. Tidur cuma 4 jam. Tidur pukul 9 dan bangun pukul 2.30 gitu. Tak buat Solat Tahajud sebab aku dah lupa, lama tinggal. Baru google tadi. Nanti nak minta mak aku ajar aku semula. Last buat masa nak SPM dulu, tu pun atas dasar ikut program sekolah.

Kenapa pukul 9 tido?
Aku pernah baca artikel yang kata tidur 4 jam sahaja sememangnya cukup untuk rehatkan badan bukan 6 jam atau 8 jam seperti yang dicadangkan saintis. Syaratnya tidur pukul 9 sehingga pukul 2 atau 3 pagi. Kerana pada waktu itu adalah waktu hormon tidur sedang aktif dan sekiranya kita tidur pada waktu itu, badan akan mendapat kualiti tidur yang terbaik.
So, apa aku buat?
Aku tidur pukul 9 malam. Takda 9 malam sangat sebab aku kengkadang sampai rumah pun dah pukul 9 malam, kemudian bangun pada pukul 2.30 pagi. Sehingga pada post ini ditulis, aku masih segar walaupun aku dah bangun dari pukul 2.30 pagi.
Tapi silap aku, aku makan sebelum tidur. pergh. Gemuk sial. Tu aku nak kena ubah juga...
Masalah aku hadapi, aku ngantuk sekiranya stay up semalaman dalam pukul 9 atau pukul 10 pagi. Jadi aku tanya Kerut (Naim), dia bagi tips.
Tulah, aku cuba buat dulu, nanti aku share la ape yang aku rasa.
Oleh kerana aku dah bangun tadi, aku terus buat artikel nak post dalam TelukIntanKini.com sebagai featured writer. Saja je hantar artikel, mana tahu kena publish. Editor dia minta aku tulis, jadi aku takde idea sebelum ni, aku pun tulislah pagi tadi.
Gerak dulu nak bersiap g kerja. Pape, roger.
Aku terperasan 1 video dalam FB berkenaan how to be productive Muslims. Antara bait-bait pesanan dalam video tu aku ingat adalah amalan wajib dan sunat yang lain yang dilakukan secara istiqamah (disiplin). Caranya mudah, tidur pukul 9 malam, bangun pukul 2 atau 3 pagi untuk solat tahajud, baca Quran, zikir, kemudian teruskan solat Subuh, then pergi kerja. Pukul 9 atau 10 buat Solat Dhuha, sambung kerja semula. Lepas merarau, Solat Zuhur. Masuk je waktu Solat Asar, amek rehat kejap dalam 15 minit untuk pergi solat. Balik rumah petang tu terus Solat Maghrib, beramah mesra dengan keluarga bagai, bila masuk waktu, terus Solat Isya' dan sebelum tidur buat Solat Witir.
Simple je kan, tapi nak buat, MasyaAllah..... Struggle betul la rasanya.
Aku mulakan langkah pertama. Tidur cuma 4 jam. Tidur pukul 9 dan bangun pukul 2.30 gitu. Tak buat Solat Tahajud sebab aku dah lupa, lama tinggal. Baru google tadi. Nanti nak minta mak aku ajar aku semula. Last buat masa nak SPM dulu, tu pun atas dasar ikut program sekolah.

Kenapa pukul 9 tido?
Aku pernah baca artikel yang kata tidur 4 jam sahaja sememangnya cukup untuk rehatkan badan bukan 6 jam atau 8 jam seperti yang dicadangkan saintis. Syaratnya tidur pukul 9 sehingga pukul 2 atau 3 pagi. Kerana pada waktu itu adalah waktu hormon tidur sedang aktif dan sekiranya kita tidur pada waktu itu, badan akan mendapat kualiti tidur yang terbaik.
So, apa aku buat?
Aku tidur pukul 9 malam. Takda 9 malam sangat sebab aku kengkadang sampai rumah pun dah pukul 9 malam, kemudian bangun pada pukul 2.30 pagi. Sehingga pada post ini ditulis, aku masih segar walaupun aku dah bangun dari pukul 2.30 pagi.
Tapi silap aku, aku makan sebelum tidur. pergh. Gemuk sial. Tu aku nak kena ubah juga...
Masalah aku hadapi, aku ngantuk sekiranya stay up semalaman dalam pukul 9 atau pukul 10 pagi. Jadi aku tanya Kerut (Naim), dia bagi tips.
"Minum kopi bila bangun tu. Kafein biasanya bertindak selepas 5 jam kita consume. Kalau ko dengar sembang orang bangun pagi minum kopi terus segar, itu hanyalah sembang kotey,"
Tulah, aku cuba buat dulu, nanti aku share la ape yang aku rasa.
Oleh kerana aku dah bangun tadi, aku terus buat artikel nak post dalam TelukIntanKini.com sebagai featured writer. Saja je hantar artikel, mana tahu kena publish. Editor dia minta aku tulis, jadi aku takde idea sebelum ni, aku pun tulislah pagi tadi.
Gerak dulu nak bersiap g kerja. Pape, roger.
1 May 2016
Cara Aku Berdisiplin Ketika Berbelanja
Lama tak tulis benda-benda ilmiah ni kan? Alhamdulillah, aku tetiba ada banyak masa pulak malam ni, jadi aku terasa nak menulis sesuatu yang kritikal dan sensitif lagi. Berkenaan kewangan.
Ramai kawan dalam circle 'kawan' dan kenalan aku bertanya pasal cara pengurusan kewangan aku. Aku tak berdisiplin sebenarnya untuk mengatakan sistem yang aku guna ini adalah sistem yang terbaik dan korang patut guna. Sebab sistem yang aku gunakan ini adalah sistem menjerat diri. Aku mengolah ianya supaya menjadi motivasi kepada diri aku sendiri. Dalam post ini aku akan berkongsi sistem yang aku maksudkan tu.

Screenshoot kat atas ni adalah halaman pembayaran kad kredit aku pada bulan ini. Aku menggunakan kad kredit bagi membantu aku berdisiplin dalam berbelanja. Nampak cam bangang je, tapi inilah yang memberi motivasi kepada aku.
Meh aku fokuskan sikit kat tempat bulat tu.

Oh yeah. Memang negatif. Aku terlampau berdisiplin berbelanja sehinggakan CIMB berhutang dengan aku sebanyak RM 5.25. Kah kah kah!
Ehem...
Bukan. Jangan salah sangka. Aku sebenarnya bulan lepas terbayar lebih pula. Punya aku paranoid takut terkurang bayar, jadi aku bayar lebih. Rasionalnya aku menggunakan kad kredit ni ada beberapa perkara. Berikut adalah alasan kenapa:
1. Aku guna kad kredit untuk 2 benda; Hiburan dan belanja dapur.
Aku membeli belah barangan dapur selalunya di Econsave Alam Jaya sebab situ je dah banyak pilihan. aku tak perlu untuk pergi jauh nak berbelanja. Tak payah aku susah-susah keluar cash dan amaun dia aku boleh kawal. Setiap bulan penyata kad kredit akan dikeluarkan menunjukkan keterangan terperinci mengenai perbelanjaan.
Walaupun keterangan perbelanjaan itu tidak sedetail seperti resit pembelian, dari situ aku boleh tengok berapa banyak aku berbelanja pada waktu dan tarikh yang tercatat.
Untuk hiburan pula aku guna sebab senang. Contohnya menonton wayang. Punyalah jarang aku keluarkan cash untuk tengok wayang sebab aku dah guna kad kredit. Kalau dengan kengkawan pulak, aku kelihatan kaya sedikit kerana aku hanya mengeluarkan sekeping kad plastik. Time ni nak acah-acah kaya depan kengkawan. Phuiiiii!~ Kah kah kah!
Point sama macam belanja barang dapur, aku boleh tengok dan rekod perbelanjaan bulanan aku. Kalau terperasan yang bulan ni banyak tengok wayang, bulan depan kena kurangkan. Berapa banyak kena kurangkan? Itu berdasarkan data-data perbelanjaan tempoh hari dan budget bulanan. Aku biasanya carry forward budget hiburan ni. Takdak save-save.
Aku bayar website punya bil, bil telefon, langgan Spotify, langgan Smule, langgan apps bisness lain semua pakai kad kredit. Bahkan shopping kat lazada pun pakai kad kredit. Yup... Smule... Aku tak tahu kenapa aku suka apps tu... Kah kah kah!
2. Disiplinkan lump sump bayar sebelum 17 hb.
Bayangkan, bayar duit dapur, hiburan yang beratus-ratus tadi dengan hanya 3 minit. Wow... Sangat pantas dan cekap aku buat kerja. Tak perlu terkial2 beratur kat ATM nak cucuk duit. Tak payah terkial2 keluarkan duit syiling tatkala cashier minta duit sen-sen ni. Tak payah woi! Kad kredit jimat masa kau banyak.
Jadi masa yang lebih tu korang boleh guna untuk benda yang lain lebih manfaat. Contohnya bagaimana mahu menambah pendapatan sampingan. Masa adalah komoditi yang mahal. Berhati-hati.
Persoalannya kenapa 17 hb?
Kalau tak silap aku, CIMB start kira bunga lepas tarikh tu. Kalau tak silap aku la. Mana yang salah tu, minta betulkan. Jadi aku ada tempoh 'free bunga' setiap bulan. Dah la jimat masa, ada fasa 'free bunga' pula. Best betul!
3. Kad kredit ada points
Ini adalah salah satu kelebihan kad kredit. Contoh macam kad kredit aku ni, ada cash rebate sebanyak 5% kalau aku isi petrol. Jimat 5% woi. Katakanlah aku isi RM 100, aku jimat RM 5 kot. Tahan la 2 hari isi minyak moto aku ulang alik g kerja.
Macam kawan aku sorang ni, Azril. Dia gunakan kad kredit untuk beli barang elektronik kat AEON. Dia utilize betul-betul point dari kad kredit dan point dari AEON member's card. Itu dah satu level yang lain.
Untuk utilize point mata kad kredit ni, kena tanya yang pakar. Nak tahu, boleh tanya agen kad kredit mana-mana bank. Setiap kad kredit ada pakej point tadi yang berbeza-beza. Aku punya kad kredit kaya dengan cash rebate. Belanja banyak, banyak la jimat. Bak kata pepatah, 'orang tamak selalu untung'
Kesimpulan
Tiada masalah guna kad kredit. Lepas guna, bayar. Konsep dia mudah. Bila lapar, kita makan. Bila mengantuk, kita tidur. Bila sakit, jumpa doktor. Bila hutang, mesti bayar.
Jangan takut untuk berhutang. Tapi pastikan hutang kita tu bukan hutang jahat. Hutang jahat macam Personal loan. Sekali amek personal loan, interest rate dah jalan. Kad kredit? Bila tak bayar baru kena caj.
Rasa bermanfaat? Share la woi!
28 Dec 2015
Cari Guru Bertauliah
Aku ingat mati2 la cerita Carl dah reda dalam media sosial, tapi ade lagi rupanya... Apa daaa...
Isunya aku nampak 2 benda:
1. Riba dalam pinjaman islamic
2. Carl bercakap dari sudut pandangan CEO
Untuk isu pertama, bukanlah aku orang yang berkredabiliti untuk mengatakan bahawa islamic finance ni riba free. Aku tak setuju dan juga tidak menyatakan aku setuju.
Aku hanyalah pereka grafik berkomputer merangkap usahawan cetak baju. Aku tiada pernah belajar berkenaan banking apetah lagi perbankan islam. Ilmu aku sangat cetek dalam dua2 bidang ini. Masa aku belajar kat Johor dulu pun dalam subjek muammalat, ada satu potong hadis atau ayat al-quran (mana satu aku x pasti) yang aku guna sampai sekarang;
" Allah menghalalkan perniagaan (jual beli) tapi mengharamkan riba,"
Aku rasa...
Aku ulang, posting ini adalah satu teori dan pendapat sahaja, untuk kesahihan boleh tujuk yang lebih pakar. Tujuan aku tulis nak bagi korang fikir...
Aku rasa...
Bank adalah entiti perniagaan yang menawarkan khidmat pembiayaan kepada pelanggan mereka. Mereka tawarkan perkhidmatan pembiayaan islam kepada pelanggan. Diorang tak panggil pinjaman, diorang panggil pembiayaan.
Jadi adalah syarat2 yg dikenakan dan untung yg diambil. Pandai2 la fikir mcm mana bank nk dpt untung ye. Aku bukan pegawai bank. Pembiayaan pun 1 je dengan bank, x byk pengalaman.
Untuk isu kedua pula ialah cara Carl bercakap mengenai sesuatu yang bukan bidang dia dan dia mempertahankan idologi dia berkenaan isu bukan yang dia pakar, adalah tidak wajar dan perlu dibetulkan.
Dia dah buat orang takut untuk membeli rumah. Tambah2 orang muda. Takut dari segi agama, tanggapan masyarakat dan kewangan. Tak dinafikan lagi. Ada juga kengkawan aku dok tanya pendapat aku pasal isu ini.
Respon aku bagi, boleh paca post sebelum ini.
Kesimpulan....
Ada 2 puak yg ada pro and cons. Kau boleh pilih nak ikut kapitalis punya sistem atau ikut sistem ko sendiri. Kalau rasa harga rumah ditentukan oleh 'puak2' property, terpulanglah sama ada nak jadi kumpulan yg menentukan harga atau tidak ikut. Tidak ikut kat sini bukan maksudnya menentang. Tidak ikut kat sini bermaksud korang buatlah apa yang korang rasa betul.
Kau juga boleh pilih ideologi mana ko nk pilih, ikut suka. Tapi...
Tapi.....
Pilih la guru yang betul.
Rasa nak jadi business man, ikutlah Carl Samsudin. Nak jadi pelabur hartanah, jangan ikut dia. Ikut orang lain yg ada kreadabiliti sendiri. Terpulang pada matlamat kewangan korang.
Ingat...
Hartanah dan perniagaan adalah instrumen atau alat untuk mencapai matlamat kewangan yang korang dah letak. Macam mana strategi korang nak capai tu, macam2 cara. Kena pandai pilih.
27 Dec 2015
Bila Otai-Otai Bercanggah Ideologi di Media Sosial
Kah kah kah!!
Malam tadi aku dah nak tido, tetibe Kerut PM FB cakap pakcik botak dengan Khalif Samsudin bertikam lidah kat FB sebab bercanggah pendapat.
Punya gelabah aku tgk fb. Sebab dedua otai ni hebat dalam bidang masing2. Khalif atau nama glamor dia Carl Samsudin adalah CEO Bella Amara. Kedai jual2 pakaian muslimah yg popular tu... Pakcik botak tu adalah sifu personal finance dan otai hartanah aku.
Aku dah tgk status Carl berkenaan [Nasihat Khalif Samsudin (CEO Bella Ammara) Untuk Belia Yang Ingin Membeli Rumah Di Malaysia]
Boleh dia cakap jangan beli rumah tima muda-muda. Fuhh... Bertentangan dengan pendirian aku sebagai pelabur amatur yg takda duit nak labur ni. Ahahaha...

Fuh... Mengundang...
Jahat betul peminat otai-otai dalam ni mempertahankan ideologi masing-masing. Aku siap tengok diorang melaga-lagakan sifu mereka lagi. Walawei!...
Kalau korang nk tgk lagi siapa yg respon berkenaan isu ini adalah Abang Ensem, Pak Di, Pakcik Botak (Opkoslah), Ariff Shah, Izzah Rohaizad, Khairul Ezuwan, dan ramai lagi otai hartanah bagi pendapat mereka dalam berbagai bentuk.
Aku?
Aku hanya mampu berkongsi keuntungan dengan bank tatkala aku membeli rumah di Damansara Damai yang berharga 90k. Korang nak kata riba, katalah riba. Masing2 ade konsep fahaman yang aku tak kata salah dan betul. Apa yang aku tahu, loan aku adalah loan Islamik dari Public Bank.
Dah beli sebijik rumah, tapi berazam kumpul duit untuk beli next rumah. Bukan apa, kena faham teori mengapa harga rumah semakin meningkat dari masa ke semasa. Dan pengiraan basic berapa persen meningkat setiap tahun disamping memahamkan undang-undang yang sedia ada memperuntukan apa terhadap pembeli rumah. Misalnya rumah lowcost tidak boleh dijual selepas dapat vacant possession dalam tempoh 5 tahun. Contohnya la.
Value sesebuah hartanah itu tidak tetap tetapi konfem meningkat selama mana struktur binaan dia masih tegak berdiri. Sebab disekeliling tu akan dibangunkan mengikut kehendak dan keperluan semasa oleh pihak pemaju. Seterusnya memberikan peluang pekerjaan pada masyarakat tempatan.
Paling senang di Puncak Alam lah. kawasan tu memang tengah naik, harga rumah dia dah sampai tahap aku mampu tengok. Tapi tidak bermakna kat kawasan tu tiada rumah murah. Kalau nak lagi murah boleh pergi Alam Jaya. Situ memang murah beli rumah. Rumah low cost la.
Nampak tak kita ada pilihan untuk memiliki hartanah murah atau mahal. Itu terpulang kepada individu macam mana dia tafsirkan ideologi rumah murah dan rumah mahal.
Aku raikan semuanya. Aku seorang usahawan tegar dan juga bakal pelabur hartanah tegar suatu hari nanti. Sebab aku nampak dua-dua cabang industri boleh buat duit. Bisness aku sekarang ShengetStudio.com semakin hari semakin maju. Kitorang dalam perancangan untuk kembangkan bisness next year. Tapi tu cadangan baru. Pelaksanaan tu pun dalam proses.
Bak kata Puan Ainon "Orang kaya-kaya dalam Malaysia ni tak kaya selagi tak berhutang,"
Sooo... Raikan perbezaan!!
6 Jul 2015
Kahwin Sejenis lwn. Perkahwinan Normal
Masa kes ni tengah hot kat twitter dan FB, aku, Miss A, Sha, Mat Yie dan Azwar tengah layan cerita TED kat Subang Parade. Azwar mula point out benda ni.
Tak dinafikan, ramai juga yang benci benda ni berlaku dan ramai juga orang yang suka. Ada Imam kat US mengaku gay dan ada juga orang Islam pergi perarakan LGBT kat US tu. Kena kecam kot. Tapi ada juga respon kawan aku yang join geng LGBT ni menentang perkahwinan sejenis. Alhamdulillah, dia mengakui yang homoseksual ni adalah tabiat dan tingkahlaku yang salah. Lebih kepada Psikologi dan bukan biologi.
Well, aku tinggalkan video ni untuk korang tengok dan nilai. Aku nampak kat wall FB aku si Izwan Shafiq share.
"Walaupun aku liberal, tapi takdalah sampai nak kahwin sejenis," - Azwar
Tak dinafikan, ramai juga yang benci benda ni berlaku dan ramai juga orang yang suka. Ada Imam kat US mengaku gay dan ada juga orang Islam pergi perarakan LGBT kat US tu. Kena kecam kot. Tapi ada juga respon kawan aku yang join geng LGBT ni menentang perkahwinan sejenis. Alhamdulillah, dia mengakui yang homoseksual ni adalah tabiat dan tingkahlaku yang salah. Lebih kepada Psikologi dan bukan biologi.
Well, aku tinggalkan video ni untuk korang tengok dan nilai. Aku nampak kat wall FB aku si Izwan Shafiq share.
4 Jul 2015
Here is what I do with my peanut salary (RM 2 100 fresh grad). How do feed girlfriend? (Counter)
*Ini adalah artikel counter pada website funnymalaysia.net yang terang-terang menyatakan kesusahan untuk menguruskan duit ketika Malaysia sedang dirudum krisis ekonomi. Aku ulas sikit je pasal 'girlfriend'. Isu remeh. Setakat bawak girlfriend keluar... Pfffttt...

Malaysia memang sudah dalam kancah kemelesetan ekonomi yang bertalu-talu akibat pelbagai faktor yang kita sendiri tidak boleh kawal (seperti kata majoriti kawan2 FB aku). Jangan bingung, jangan panik. Artikel kali ini akan membantu anda untuk membelanjakan wang anda sekiranya gaji anda bawah RM 2 100 sebulan.
Aku bukan nak cakap apa, tapi dalam artikel di funnymalaysia.net tu menunjukkan cara perbelanjaan sebanyak RM 2 500 dan banyak pembaziran dalamnya. Kalau aku kata bazir dan hanya akan membuat korang butthurt dan mengaum dengan pelbagai cara, aku tak tahu la nak kata apa. Tapi memang membazir (bayar ansuran kereta misalnya)
"Duit mengalir mengikut keutamaan," - Zaidi Ismail
Aku sendiri berguru dengan En Zaidi ni. Kalau korang ada hutang tersontot, terbantut dan mempunyai banyak hutang sehingga beribu-ribu, korang boleh laburkan duit korang sikit dan jumpa dia untuk sesi 1 on 1 financial consultation. Tak rugi.
Aku tak buat free marketing pun, aku cakap sebab aku semak tengok dinding fb aku. Ramai menyalak dan menyalahkan kerajaan atas kenaikan harga barang dan minyak tatkala kita hampir-hampir menyambut musim perayaan. Memang faktor kerajaan memainkan juga, tapi itu bukan faktor terbesar.
Ikut pendapat aku, faktor kerajaan hanya 5% dan 95% yang lain datang dari diri sendiri. Aku fokus pada 95 % tu. Sekiranya kerajaan memberikan manfaat dan kelebihan maka aku akan anggap itu sebagai satu bonus. Iya, bonus...
Permulaan

Okay, ikut Brader Izwan Robotys, formula kewangan yang senang diikut adalah;
Gaji - Simpanan - Insuran - Perbelanjaan = Lebihan
Alah, kalau tak belajar secara formal pun, ramai dah faham dan pernah dengar formula ini. Ada juga yang pecahkan formula tersebut secara peratusan. Brader Suzardi Maulan misalnya ada pernah aku terbaca dalam buku dia 'Rancang Wang Dari Sekarang' menyatakan bahawa selain formula asas tersebut, perlu juga ditambah elemen sedekah dalam merancang kewangan individu. Ini bagi memastikan keberkatan dalam setiap sen yang kita dapat.
Senang kira macam ni;
Gaji - simpanan (20%) - derma (10%) - perbelanjaan = lebihan
Bukan dalam agama Islam sahaja memperuntukkan sedekah dalam amalam harian kita, Agama Kristian dan banyak agama lain turut menuntut penganutnya menderma. Penderma akan merasa rezeki mereka bertambah dan tidak akan merasa rezeki mereka berkurang.
Sedekah

Banyak versi dan banyak cara. Ada yang tafsir sedekah itu lebih kepada memberi kepada golongan yang lebih memerlukan, contohnya seperti anak-anak yatim, fakir dan miskin. Memang kalau ikutkan itu definisi sedekah. Tapi perlu diingat juga, pahala sedekah tu bukan mufti, imam, khatib, atau hakim yang bagi. Benda tu Allah yang bagi. Jadi jangan risau jikalau hendak memberi hadiah sebagai sedekah.
Iya, hadiah.
Contoh hadiah;
Beri duit kat mak bapak kat kampung. bagi adik duit belanja kolej, bagi nenek yang nak besarkan rumah, bagi duit raya kat budak-budak, sponser sepupu yang nak kahwin, belanja keluarga makan besar setiap hujung minggu, belanja kawan-kawan makan dan sebagainya. Itu juga merupakan satu cara untuk kongsikan lebihan rezeki yang dikurniakan. Kongsikan ikut kemampuan. Benda ini subjektif.
Perbelanjaan bulanan.
Okay, mulakan dengan jumlah gaji yang diterima. Gaji kasar - KWSP/Socso (12%) = Gaji bersih.
*anggaran sahaja 12% tu ada kata 11% kena semak semula nanti
RM 2 100 - RM 252 (KWSP 12% ) = RM 1 848
Apa nak buat dengan RM 1 848?
Simpanan 20% = RM 369.60
Sedekah 10% = RM 184.80
Belanja;
- Dapur RM 200
- Minyak motor RM 180
- Servis motor RM 50
- Topap Henfon RM 63.60 (termasuk GST)
- Duit lunch RM 66 (RM 3 sehari selama 22 hari bekerja)
- Sewa rumah, elektrik dan air RM 380
- Insuran RM 150
- Internet telefon RM 53 (termasuk GST)
- Hiburan RM 100
Jumlah perbelanjaan sebulan = RM 1 242
Lebihan = RM 51.6 (RM 1 848 - RM 369.60 - RM 184.80 - RM 1 242)
Ini adalah anggaran perbelanjaan bulanan yang boleh dibuat sekiranya anda mempunyai gaji sebanyak RM 2 100. Pada aku rata-rata gaji fresh grad selepas konfem bekerja selepas tempoh 6 bulan dalam sesebuah syarikat. Sekiranya lebih, maka itu adalah bonus bagi anda. Tahniah.
Aku tak nafi, untuk memulakan kehidupan selepas bergelar pelajar memang susah. Aku pun perlukan masa setahun untuk stabilkan diri dan kewangan. Memang sangat susah dalam tahun pertama selepas tamat balajar. Industri pekerjaan gemar memilih pekerja lelaki berbanding wanita untuk tugas-tugas yang berat. Aku akui memang sukar bagi wanita untuk bersaing mendapatkan pekerjaan sekarang. Tapi jangan risau, Rezeki Allah itu luas.
Perbelanjaan diatas diambil kira sekiranya anda sudah setahun bekerja atau selepas tempoh percubaan di alam pekerjaan. Namun begitu Senarai dibawah adalah justifikasi yang menentukan rasionaliti angka-angka seperti terdapat dalam perbelanjaan:
1. Belanja dapur.
 |
| Nasi Tanpa GST too mainstream, how about garlic bread? |
Mengapa RM 200?
Tengok. Beli ayam, ikan dan sayur di kedai seperti Econsave atau pasar memang murah. Aku tak tipu. Aku sendiri beli di Econsave sebulan 2 kali. Cukup untuk dimasak untuk makan malam dan makan tengah hari selama sebulan.
Tips:
- Pastikan sekali masak dalam kuantiti yang besar untuk bertahan selama lebih kurang 3 hari. Masak dan simpan dalam peti ais. Sekiranya ingin makan, keluarkan dan panaskan semula. Jimat!
- Kumpul resepi dalam internet yang simple-simple kalau taknak simpan makanan. Contohnya resepi spageti dan garlic bread with mushroom soup. Feveret aku dua ni.
- Bandingkan harga di pasaraya besar dan pasar-pasar awam yang terdapat di sekitar tempat tinggal kita. Jangan terkejut perbezaan harga seperti pasaraya AEON dan Econsave terlalu luas jurangnya. (*Kalau ikutkan aku, Tesco pun mahal.)
2. Minyak motor.
 |
| Boleh balik kampung, tapi jangan berbelanja lebih-lebih. Bengong neh... |
Elakkan pakai kereta. Kalau takda kenderaan lain selain kereta, jual kereta dan beli motor. Lebih senang dan praktikal. Anda perempuan yang takut naik motor? Jadilah berani dan tungganglah motor. Berani adalah sifat insan. Kalau hidup di Kuala Lumpur dan bandar satelitnya seperti Shah Alam, Damansara dan Puchong, penggunaan kereta adalah tidak relevan dari segi praktikal. Ini kerana lambakkan orang kaya Malaysia yang menggunakan kereta terlalu banyak sehingga mengakibatkan kesesakkan lalulintas.
Kalau kaya, barulah naik kereta. Pastikan juga anda 'kaya' masa, kerana masa adalah komoditi yang paling berharga.
Nasihat aku, tak payah beli kereta sehingga diperlukan. Fresh grad beli kereta umpama menggantung diri.
3. Servis motor
Servis motor disini merangkumi servis rutin dan servis bukan rutin. Rutin adalah seperti penukaran minyak hitam, tukar oil filter dan apa alat ganti yang perlu kerap ditukar yang lain. Bukan rutin pula seperti tukar tayar, tukar pad brek, tukar rantai dan spoket, tukar kabel throttle dan alat ganti yang tidak perlu ditukar setiap bulan.
Kebiasaannya tidak mengambil nilai lebih daripada RM 50 pun. Tukar minyak hitam baru RM 20, mentol kalau terbakar baru RM 5. Kalau ada lebih, carry forward lebihan tu pada bulan hadapan.
Pemilihan motor pula memainkan peranan. Tayar motor EX5 dengan tayar moto Kawasaki Ninja 250 tidak sama harga misalnya. Jadi kalau kaya dan bekemampuan, boleh la pakai motor besar.
4. Topap telefon.
 |
| Aloo, Roti Najib satu... |
Ini adalah keperluan. Tapi aku sendiri pakai cuma RM 30 sebulan. Lebih tu kot kot ada nak bergayut dengan mak kat kampong, nenek kat bandar, makcik kat obersi ke. Tapi orang macam aku ni nak call sape? Miss A pun aku wasep je. Payah call-call ni. Aku kengkadang bizi main game. Kah kah kah!
5. Duit Lunch
 |
| Tengah kumpul duit beli mangkuk tingkat ni untuk bawa bekal |
Kalau nak jimat makan tengah hari, masak dan bawa bekal dari rumah. Jimat RM 7 sepinggan. Tu untuk makanan sahaja, belum minuman. Kalau bawa bekal, air minuman boleh beli yang eksklusif sikit. Teh bunga atau laici misalnya. Kosnya kurang dari RM 3.
Pada yang dah berkahwin, variasi makanan tengah hari korang ada bonus. Bini tolong masakkan kuttt! Apa guna bayar hantaran mahal-mahal kalau setakat mintak tolong masak nasi ayam hainan untuk laki tak reti kan? Hahahaha!
6. Sewa rumah.
Tidak semestinya sewa rumah. Boleh sewa bilik. Lagi jimat berbanding sewa rumah. Sewa bilik di bandar lebih kurang RM 150- RM 300 sebulan. Ikut keperluanlah. Orang bujang takpayah bazir sangat bab tempat tinggal ni. Masa korang lebih banyak dihabiskan ditempat kerja berbanding dirumah. Iye dok? Ni semua dah lengkap bayar bil elektrik, bil air dan bil Indah Water.
7. Insuran
Ambil!
Kegagalan berbuat demikian akan mengakibatkan anda kerugian besar. Tapi ingat, fungsi insuran adalah untuk melindungkan anda dari masalah kewangan akibat faktor yang tidak boleh dikawal seperti kesihatan, kemalangan atau kematian. Dia macam payung time-time nak hujan.
Jangan fokus pada insuran yang menawarkan bersama skim pelaburan. Fokus pada perlindungan ditawarkan. Sekiranya anda tertarik dengan skim perlindungan yang ditawarkan bersama skim pelaburan, anggapkan skim pelaburan itu sebagai bonus.
Untuk pelaburan, insuran bukan instrument yang betul.
Oh ye,... Jangan jadi aku. Dah beli insuran, lepas tu ada masalah dengan sistem pembayaran. Aku hubungi ejen aku masuk dulu memaklumkan masalah dari segi pembayaran, malangnya ejen insuran aku telah berhenti dan kes masalah pembayaran aku sehingga sekarang tidak selesai. Senang citer, aku takda insuran. Pastikan ejen insuran anda berkredibiliti dan dah lama buat insuran. Kalau tak, dia akan rasa kerja ejen insuran tak best dan berhenti. Menyusahkan anda kemudian hari.
8. Internet Telefon
Ini adalah keperluan. Plan internet ni ada banyak. Pilih ikut kemampuan dan sesuai dengan keperluan anda. Setakat nak download dengan dengar Sportify, buat kat opis je la. Rumah tu ibarat tempat tidur, mandi, makan dan berlindung. Tak payah pun internet kat rumah. Kalau mampu nak pakai internet, apa salahnya kan?
9. Hiburan.
Aku suka tengok wayang. Tapi takdalah kaki wayang sangat. Maklumlah, movie sekarang boleh download dan buang lepas tengok. Hiburan kat sini adalah sebagai ganjaran setiap bulan selepas penat bekerja. Kalau takda hiburan, anda boleh mati. Mati kutu. Maklumlah, berhibur itu adalah fitrah manusia.
Hiburan juga aku letak perbelanjaan untuk duit grooming. Penjagaan peribadi. Sebab kos gunting rambut, gel rambut, syampoo rambut, sabun badan, pencukur, buih pencukur, dan sebagainya tidak memerlukan komitmen setiap bulan secara konsisten. Korang gunting rambut setiap bulan ke? Aku gunting rambut 2 bulan sekali. Wax tahan 3 bulan, sabun 2 bulan (beli refill je), pencukur Gillete yang ada 6 mata tu, beli 6 bulan sekali. Banyak barang-barang grooming beli 2 bulan sekali minima.
Tips:
- Kaki wayang boleh tengok wayang pada hari Rabu. Biasanya murah. Pandailah pilih.
- Sebelum bergerak keluar untuk berhibur atau berbelanja, pastikan sudah makan. Ini bagi memastikan kewarasan akal tidak diganggu kelaparan. Terutama ketika berbelanja.
- Cari hiburan yang tidak boleh dicari dirumah. Contohnya main paintball atau Escape Room. Setakat main belon celup-celup kat Setia City Mall atau Putrajaya tu, tak payah la.
- Bahagikan perbelanjaan hiburan untuk membeli gadget seperti permainan konsol Xbox, PS5 atau PC. Ini akan jimat perbelanjaan dikemudian hari kerana kos permainan konsol ini adalah one off. Nak lagi jimat, permainannya boleh di download secara haram di internet. Kalau nak secara halal, tunggu sale STEAM. Beli game sampai muntah.
Kesimpulannya
 |
| Cium duit tanpa usaha tidak akan membuahkan hasil. Kerja la woi! |
Apa yang aku tulis adalah lebih kepada cadangan. Kalau nak bash dengan pertanyaan
"Mana modal nak beli dapur untuk masak?"
"Nak beli tong gas tolak duit mana?"
"Nak beli baju baru bila?"
"Kasut sukan dah terkopak, duit mana pula nak cekau ni?"
"Alamak, motor rosak pula. Siapa nak sponser,"
Get creative. Ini adalah guideline. Bukan peraturan yang mesti dan wajib diikut. Apa yang penting tahu membezakan keperluan dan kehendak. Definisi keperluan dan kehendak adalah berbeza pada setiap individu. Contohnya:
- Rokok pada pandangan individu yang tidak merokok adalah kehendak, tapi pada pandangan individu yang merokok itu adalah satu keperluan.
- Kereta bagi yang bujang adalah kehendak, manakala bagi yang sudah berkeluarga pula itu adalah keperluan.
-Cermin mata adalah kehendak bagi individu yang tidak mempunyai masalah penglihatan, tetapi pada yang mempunyai masalah penglihatan ianya adalah satu keperluan.
- Keluarga kat kampung orang susah, jadi perlukan jumlah yang besar untuk menyara mereka. Kalau rasa-rasa itu keperluan, why not?
Pokoknya, diri sendiri. Kalau rasa naik kereta Suzuki Swift adalah keperluan berbanding naik kereta Perodua Viva, maka terpulang. Kalau rasa Rokok Winston lebih sedap berbanding Vape perisa aiskrim Solero itu satu keperluan, terpulang.

Sengaja aku tak masukkan pembayaran hutang PTPTN sebab hutang PTPTN korang boleh bayar ikut hati. Kalau nak guna duit lebihan sebanyak RM 51.60 untuk bayar yuran PTPTN tu pun boleh. Leverage-kan hutang PTPTN anda. Elak ASTRO kalau boleh pakai siaran percuma, elak UNIFI kalau guna internet untuk berfesbuk dan blog sahaja, elak bayar ansuran kereta kalau mampu naik motor.
Berkenaan ber-girlfriend, pastikan girlfriend faham status kewangan korang, bagi yang lelaki. Pada yang perempuan pula, jangan ingat boipren korang tu DS Najib yang kaya. Sekiranya apa yang berlaku sebaliknya, anda mempunyai pilihan sama ada teruskan atau cari yang lain. Kumbang tak sekuntum, bunga tak seekor. Pilihan ditangan anda.
Anda mampu mengubahnya.
Persoalannya sekarang, apa nak buat dengan duit simpanan itu?
19 Apr 2015
Bakar duit 1Rm 1.6k
Aku tak tau nak konsider ini sebagai loss atau investment. Target aku sebagai investment, masalahnya bila sebut investment ni mesti ade ROI kan? Aku pun dah setup satu ROI yang aku target memang boleh capai berdasarkan bajet yang dibuat. Lama juga target ROI, dalam 3 bulan mcm tu.
Tapi mari aku cerita benda lain. Cerita benda yang buat aku down minggu lepas sampai sekarang.
Okay.
Minggu lepas adalah antara hari-hari bahgia untukku dan bisness ku. Miss A dapat lock banyak deal, jadi ada surpluss cash banyak. Aku pun tanya dia,
"Nak buat ape duit banyak2 ni? Nampak tak sehat kalau dok peram dalam bank. Mesti buat sesuatu dengan duit ni,"
Miss A pn jawab,
"Boleh la kut kita invest untuk printing sendiri lepas ni, nak bergantung pada Adib memang tak mampu lagi dah. Order kita makin banyak dan perlukan dalam masa yang cepat,"
Adib adalah sahabat dan sifu aku merangkap juga supplier printing aku. Tahap kepuasan antara aku dengan dia ni secara keseluruhan adalah 80% sahaja. Ade juga beberapa job aku sangkut dengan dia ni. Tapi rata2 okay. Kualiti dia jaga, timing printing pn cantik. Tapi customer service hauk gila. Nasib baik aku dah biasa dengan dia dan dia pn dah anggap aku mcm pekerja dia. Sifu yg stailo kiranya ni.
Jadi aku ngan Miss A usha barang printing dan beli. Minggu lepas kami cuma beli chemical dengan bahan2 printing sahaja, sebab perkara macam meja print, block expose unit semua dah ada. Beli sikit2 sebelum ni. Cuma nak push dan cari supplier chemical ngan bahan2 yang lain je. Paling stylo adalah meja expose kami. Cukup dengan lantai, susunan buku, kaca dan set lampu kalimantang 2 unit. DIY gila sebab lampu tu aku pasang sendiri. Cikgu Youtube ajar. Hahaha!
Benda dah beli. Jadi kami pun run job simple. Baju raglan kelabu hitam dengan print 1 kaler hitam. Fuiyooh... belajar balik amek masa 3 hari! Aku x amalkan ape yg aku belajar masa kursus dulu, jadi banyak hilang ingatan. Aku nak recover balik skill amek masa.
Adib dulu pesan dengan aku,
"Ang toksah susah2 pikir production, ang buat marketig ja. Bab production tu pass kt aku. Ang pn bulih blaja sekali dengan kos yang minima,"
Itu dulu. Sekarang lain dah sikit2. Next week dia dah kabor awal2 yang isnin sampai rabu memang tak boleh masuk job. Diorang kena fokus printing 1200 helai baju dalam masa 3 hari. Aku faktab sekejap lepas dia explajn kat aku hari Jumaat lepas. Ada banyak job que ni, takkan dia tak boleh rompongkan sikit untuk job aku?
Waadefak sial.
Tapi bila dah invest banyak duit ni, banyak benda lain aku nak kena belajar. Masalah blok sumbat adalah paling besar. Ada 4 blok printing aku, semua sumbat dengan emulsion. Pening aku nak hilangkan. Dah 2 hari fikir mcm mana nak hilangkan kotoran degil itu. Aku nak kena consult dengan abg Adib untuk benda tu.
Banyak benda aku belajar dalam 3 hari printing baju raglan 30 helai tu. Dye pekat, blok sumbat, lambat kering dye, comot, coating pecah, timing problem dan macam2 lagi cabaran aku hadapi. Print memang 1 hari 1 malam boleh siap, tapi nak prepare equipment, makan masa doe. Tambah pulak aku pnye equipment terhad.
Memang jem wa cakap luu....
Sekarang aku mintak Miss A untuk call supplier barang printing ni dan tanya pasal equipment atau chemical nak hilangkan emulsion kering tu. Nasib baik ade Miss A. Accountant, sales dan staff Admin aku... Hahahaha!
Tadi pun aku baru setel bengkel Copywriting aku under Write To Wealth consultation. Sifunye brader Aqif Azizan. Baya aku beb, tapi mindset dia mmg bisnes gila2. Beratus ribu dah income dia. Ade sorang bini dan anak lelaki. Aku tak kenal dia siapa sebenarnya, tapi sebab kursus dia murah dan dekat (30 min dr tmpat aku) aku pn pergi. Content bagus, cuma tak selesa. Terlalu pack dan ramai kacau sesi pembelajaran dengan mengarut. Rugi masa banyak kt situ. Overall, terbaik.
Aku pun masih mencari lagi 'how to' classes atau seminar lain. Jenis aku ni, lepas aku dpt knowledge, aku applikasikan. Tu sebab aku cari kelas 'how to'. Kelas teori aku merancang nak g lepas ni kelas BR, Clorox Bisness. Teori + skill juga tu sebenarnya. Tapi aku rasa bila ade surpluss cash baru buat. Sekarant, aku nak test dulu knowledge copywriting aku tu dan tengok masilnya macam mana.
In the end,
Jalan aku pilih ni bukan jalan yang bakal semua orang hadapi. Aku redha dan aku hadapi semuanya. Nasib baik duit RM 1.6k++ tu bukan duit aku. Kalau duit aku, konpem menangis... Hahahaha!
21 Feb 2015
Bila terdesak, semua jadi kreatif
Dimana ada kemahuan, disitu ada jalan.
Tiba-tiba kau lalu jalan yang kau pilih tadi, ada dua persimpangan. Belah kiri nampak ramai orang lalu, tapi blah kanan ni kurang sikit. Ada segelintir je yang lalu. kau pilih yang mana?
Hidup aku sekarang ni memang dah banyak liku-liku aku lalu. Memang tengah desperate nak cari duit. Aku hold dulu kehendak. Ada plan besar tahun ni.
Enough said. Cakap tak guna, kena buat kan? Wait and see lah....
4 Jan 2015
Tips Memulakan Perniagaan #3
Aku masih dengan pendirian dengan mulakan perniagaan dengan modal sendiri. Penting ni woi. Lupakan pinjaman TEKUN, MARA, personal loan CIMB dan lain-lain badan kewangan. Dalam buku pakcik Robert (Rich Dad Poor Dad) ada cerita pasal 1 fakta; 9/10 perniagaan akan lingkup dalam masa setahun dan daripada itu hanya 90% akan bertahan dalam tempoh 5 tahun pertama.
Watdefak!
Jangan takut risiko, tapi takutlah bila tak reti urus risiko tu. Bodoh boleh belajar kan...
Back to topic.
Bila korang dah sedar apa yang korang ada dan sedia nak letak duit, masa dan tenaga untuk dilaburkan, maka aku sarankan baca buku ini:

Ini adalah buku keramat dan kitab aku dalam perniagaan. Ini adalah asas aku kenal menguruskan satu-satu perniagaan. Aku rasa siapa pelajar diploma UiTM tak kira jurusan apa, korang mesti pernah belajar isi kandungan buku ini. Toksah menipu aku. Ni buku teks ETR 101 korang. Aku masih simpan buku ni sebagai rujukan.
Buku ni kisahnya macam mana nak mulakan sesuatu perniagaan. Penuh dengan definisi dan sifat-sifat seseorang usahawan perlu ada. WAJIB BACA!!
Buku ini juga sebagai rujukan korang membuat rancangan perniagaan yang berguna untuk cari pelabur, tunjuk kat bank, tunjuk kat supplier dan sebagai panduan kepada korang sendiri. Bak kata Malique dan M Nasir dalam lagu Mantera Beradu, "Gagal merancang, merancang kegagalan". Kadang-kadang aku buntu dengan strategi pemasaran, aku baca, buntu ketika membuat belanjawan bulanan, aku baca. Ape2 pun, sumber rujukan perniagaan aku inilah yang utama. Dalam ni siap ada sample rancangan perniagaan kut. Ape lg nak?

Ini adalah buku Tingkatan 6 Miss A. Aku rembat tak pulang-pulang. Ceritanya terus jadi harta aku la. hahaha!!
Buku ni mudah difahami kerana ianya ditulis dalam bahasa Melayu berbanding buku yang pertama tadi. Walau bagaimanapun ada terma-terma yang aku lebih gemar dalam Bahasa Inggeris kerana ianya kedengaran canggih walaupun mempunyai semantik yang sama. Contohnya seperti 'consumer behaviour'. Dalam buku ni diterjemah sebagai 'gelagat pengguna'. Kedengaran seperti kampung dan janggal.
Selain itu, buku ni adalah sebagai timbal balik jikalau ada point-point tertinggal dalam buku pertama tadi. Kadang-kadang ada juga idea yang bercanggah. Buku pertama lebih kepada praktikaliti dan buku kedua ini lebih kepada teori. Gabung dua ni jadi kebabom la.
Sebenarnya ada buku lagi satu yang dikenali sebagai PP2 atau Pengajian Perniagaan 2 yang dibelajar dalam Tingkatan 6. Aku tak berapa gemar buku tu sebab tu dah lebih kepada 'bagaimana menjawab soalan STPM dengan jayanya' selain, perihal koperasi, francais and I don't need to know that right now.

Buku ketiga ini adalah lebih kepada pengurusan kewangan syarikat. Buku ni ada cerita macam mana nak isi balance sheet, income statement dan macam mana nak baca dua bendalah tu. Sesuai untuk orang yang bukan berlatarbelakangkan akaun seperti aku.
Kenapa aku kena tahu prinsip asas perakaunan walaupun ada org lain lebih hebat dalam bidang akaun yang aku boleh upah untuk dia buat? Sebabnya aku tak nak kena tipu oleh mereka. Macam pakcik Stuart Warner ni kabor, "Financial knowledge are not for accountant, it's for everyone".
Buku ni tulisan dia besar, senang nak baca disamping bersaiz poket. Dua buku sebelum ni besor nohorm sebab buku-buku tu adalah buku teks yang dipelajari dalam kelas. Buku ni pula tidak dibuat untuk menjawab peperiksaan. Daripada segi praktikaliti, buku ni awesome beb!
Kesimpulan
Bajet untuk beli buku-buku ni aku tak senaraikan sebab ini adalah cara aku buat kerja. Aku suka effort 20% dan hasil 80%. Lepas dah ada knowledge daripada buku-buku ni, adalah sesuai untuk dipraktik dengan letak modal dan usaha ke arah perniagaan yang korang minat. Cara terbaik lain adalah mencari sifu. Itu adalah kaedah paling efektif. Aku sendiri pun ngah cari-cari sifu buat printing. Aku ada sifu aku, tapi tak salah untuk belajar cara lain buat bisnes kan? Tak gitu?
3 Jan 2015
Tips Memulakan Perniagaan #2
Aku masih lagi bercerita pasal memajukan diri sebagai aset utama sesebuah perniagaan. Aku nak bagi kawan-kawan aku faham yang duit modal dan pejadah lain tu boleh KIV dulu dan fokus pada pembangunan insaniah yang macam aku kabor dalam post lepas.
Ada lagi beberapa buku aku nak suggest pasal pembangunan diri ni. Antara bukunya adalah:

Tadaaaa...
Rich Dad Poor Dad yang ditulis oleh Pakcik Robert T. Kiyosaki. Kepada sahabat-sahabat aku yang dah mula muak sebab aku dok ulang-ulang nama pakcik ni, aku minta maaf. Semua sifu kewangan dan perniagaan aku baca buku pakcik ni. So, why not me?
Kenapa aku suruh baca buku ni?
1. Buku dia menggunakan bahasa Inggeris mudah difahami oleh pelajar darjah 6. Dia tak susah seperti baca New Straits Times, The Star atau Malay Mail.
2. Kaedah persembahan yang pakcik ni tulis dalam buku dia tidak seperti buku-buku teks sekolah yang boring dan kadang-kadang susah nak praktik dalam kehidupan seharian. Gambarajah simple digunakan bagi menarik perhatian pembaca malas macam aku.
3. Mukasurat cuma 250 helai je. Buku nampak tebal sebab kertas digunakan berkualiti dan tidak memantulkan cahaya sehingga menyebabkan mata letih ketika membaca.
4. Buku bersaiz poket dan sesuai dibaca waima ketika berak.
5. Isinya tersusun mengikut kronologi penceritaan beliau. Tak payah pening-pening sebab dia bercerita macam dalam novel biasa. Dia akan highlightkan point dan beri metafora sesuai nak terangkan point tu.
6. Buku ini praktikal dan boleh digunakan sebanyak 80% dalam kehidupan. 20% lagi adalah sistem percukaian yang dibebelnya tidak digunakan di Malaysia. Mungkin digunakan atas nama sistem yang lain tetapi aku tolak 100% sistem percukaian pakcik ni sebab Malaysia ni lain. Aku tak amek pot sangat pasal sistem percukaian ni.
7. Pakcik Robert ni mula dengan impian nak jadi kaya. Macam ko. Macam aku. Dan dia ubah mindset dia 'jangan bekerja untuk duit'. Ni aku saluttt... Sebab kalau ko bekerja untuk duit, kau akan jadi hamba duit. Kau mudah tunduk dengan duit.
8. Ada nilai lebih besar daripada duit pakcik ni kabor. Itu adalah pengalaman. Dia belajar banyak dari pengalaman dia yang silap dahulu dan cara bagaimana dia belajar daripada kesilapan tu. Kesilapan adalah benda paling ramai orang takut. Kesilapan 100% sudah pasti. Pakcik ni ajar macam mana nak minimakan risiko kesilapan dan bagaimana bangkit dan belajar daripada kesilapan.
9. Dia kenalkan board game Cashflow 101 yang didik pemain game tu supaya urus tadbir pengurusan kewangan kendiri. Sebelum urus syarikat besar-besar, uruskan diri tu dulu. Macam aku kabor la, lengkapkan diri dengan ilmu perniagaan dahulu. Modal kecil, rugi takda. 100% untung. Matlamat game Cashflow 101 ni adalah generate passsive income lebih daripada expenses ko. Stailo dok?
10. Pakcik ni kenalkan dua buku lain selain buku dia ni iaitu Cashflow Quadrant dengan Guide to Investing. Buku Cashflow Quadrant ni menjawab soalan mengapa orang menang loteri berjuta-juta boleh bankrap. Buku Guide to Investing tu menjawab soalan, bagaimana menjadi seseorang pelabur yang menerima pulangan hebat dengan risiko minima.
Ada banyak point lain yang hebat-hebat dalam buku tu yang aku tak highlight sebab nak bagi korang baca. Tak lama aku baca buku ni. Ada lebih kurang seminggu. Buku dia ni banyak rajah dan graf. Graf carta aliran tunai orang kaya dan miskin, carta aset orang kaya dan miskin, carta pengurusan aliran tunai Syed Mokhtar Albukhari dan Donald Trump bagaimana. Terpulang kat korang nak baca atau tak.
Apa pun, aku baca sebab aku suka. Aku suka input 20% menghasilkan output 80%. Siapa tak suka kan?
Ps: Buka www.richdad.com > register percuma > main Cashflow classic > Cuba tamat game tu dalam masa terpantas. Berminat nak main board game yang ajar cara pengurusan kewangan? Jangan lupa ajak aku sekali. Tuit je kat aku.
31 Dec 2014
Salah Satu Skim Tersontot Malaysia
Sangat power tulisan Brader Di ni dalam blog beliau di sini.
Hari Selasa lepas ada sorang sahabat aku bertanya mengenai blog aku ni. Dia cakap susah nak cari dalam google sebab dia tak ingat nama blog aku. Aku pelik la, ape nak tau pasal blog aku. Respon dia buat aku berfikir, ade ke?
Dia nak cari post ini dan tanya pasal satu skim pelaburan yang kawan dia join. Kalau join sorang takpe, ni siap ajak-ajak orang lagi join. Hok aloh.
"Bro, guwa rasa kawan lu tu macam bermuka huduh tapi nak kapel dengan Neelofa la." Ni nasihat aku bagi kat kawan aku tu.
Skim Tersontot
Ohh, lanciau sungguh bunyi dia. Sontot ye.
Korang peratikan satu gambar screen shoot salah sorang sifu kewangan aku ni.

Nampak tak betapa tersontotnya brader ni. Nasib baik muda lagi, boleh bayar hutang tu. Kalau berhutang la, kalau tak berhutang tu lain cerita. Siyes fakap la kalau aku jadi brader ni.
Okay, takpe. Kesilapan adalah sifu terbaik. Jangan buat silap lagi.
Kenali skim tersontot anda
Skim yang kawan aku diajak masuk tu adalah skim popular sekarang. Skim tu ada sesuatu yang ikan (something fishy) yang berlaku. Banyak faktor mempengaruhi ke-fishy-an dia. Aku pernah tanya anak buah aku yang join skim tu, tapi jawapan dia kurang memuaskan kerana aku tak sampai hati nak kabor.
"Ang pasti ka yang skim ang join ni patuh syariah?"
Tu adalah satu sebab nya. Berkisar kepada 'how do they make money?'. Aku diberitakan jika masuk skim tu ada pakej. Pakej A (mahal tapi pulangan awesome). Pakej B (sedang-sedang timbal balik risiko dengan keuntungan) dan Pakej C (murah dan pulangan sikit). Pakej C ni value dia dalam 1.9k+/-
Aku akan disclosure dan sebaik mungkin tutup nama skim yang aku kabor ni sebab aku tanak timbul fitnah sebab aku bukannya tahu 100% skim ini berjalan macam mana. Lagi satu, aku ni judgemental sikit mengenai skim pelaburan pulangan konsisten setiap bulan dengan risiko rendah.
"Al-ghurm bil ghunm"
returns are justified by taking risks
Dalam buku Understanding Islamic Finance hasil tulisan Muhammad Ayub diterbitkan tahun 2007 ada menyebut terma di atas yang bermaksud 'keuntungan datang bersama risiko'.
Senang cerita, lagi besar kerak, lagi banyak nasi.
So, bila kome dok cerita pasal skim pelaburan yang dimaksudkan, aku jadi curious. Research punya research aku dapat tau yang:
1. Aktiviti yang dijalankan oleh syarikat skim pelaburan tersebut adalah tidak berlesen dari Bank Negara Malaysia (BNM)
Ni aku terkejut. Tapi ada sahabat seperjuangan aku share benda ni dan sahih. Tak caya? Gugel bro... Gugel...
2. Apa perniagaan yang dilakukan sehingga boleh gandakan ROI dalam masa yang singkat?
Ni anak buah aku dapat counter dan aku pun tellykan apa yang dia kabor. Memang kompeni ni ada banyak division termasuklah kelab, kedai online, hartanah, amal kebajikan, emas dan media. Tapi korang akan dapat banyak info selagi korang korek. Anak buah aku masih tak dapat meyakinkan aku terhadap soalan aku berikutnya.
3. Halalkah perniagaan yang dilakukan?
Berbeza betul skim ni dengan pelaburan 'marhaen' ramai orang lakukan, iaitu pelaburan saham dalam Bursa Malaysia. Dalam Bursa Malaysia, broker saham telah mengklasifikasikan kaunter-kaunter saham dalam Bursa Malaysia kepada dua kategori iaitu patuh syariah dan tidak patuh syariah. Suruhanjaya Sekuriti Malaysia adalah badan memastikan keselamatan pelabur dalam Bursa Malaysia supaya para pelabur dan pemilik perniagaan tidak tertipu. Cerita dia, SELAMAT dan HALAL.
Mekanisma pelaburannya adalah dengan cara membeli saham yang murah dalam bentuk unit yang istimewa dan menjualnya semula bila harganya tinggi. Aku malas dedahkan nama unit saham tersebut, kalau aku dedahkan sudah terang lagi bersuluh kan?
4. Siapa mengawal nilai naik turun unit saham tersebut?
Aku pun masih lagi dalam pembelajaran mekanisma nilai saham Bursa Malaysia naik dan turun macam mana, tapi secara asasnya untuk korang faham macam ni la:
Nilai saham naik turun tu adalah 'market equilibrium' yang dipelajari masa ECO 101 diploma dulu (siapa belajar diploma UiTM mesti pernah belajar). Lebihan barangan akan menyebabkan harga turun dan kurangnya barangan akan menyebabkan harga naik. Lebih kurang macam tu la.
Tapi kalau korang beli unit saham tu, siapa mengawal turun naiknya? Kalau ada udang disebalik mee, nampak benor la menipunye.
5. Kenapa BNM tak bagi lesen untuk beroperasi?
Jawapan ini pun sedikit sebanyak membuatkan aku terfikir panjang kenapa dan kenapa. BNM tak bagi syarikat ini lesen kerana syarikat ini bukan dari Malaysia dan beroperasi di peringkat antarabangsa. Oh well, I get this point. Tapi tak rasa pelik ke? AIA Insurance, Al-Rajhi Bank dan beberapa syarikat lain beroperasi secara halal dalam Malaysia walaupun diorang ni syarikat yang melibatkan transaksi duit, juga berasal dari negara luar?
Mak aku pernah cerita pasal skim duit pesisir. Sampai beribu-ribu duitnya habis sebab masa tu akaun bank syarikat skim pesisir tu dibekukan oleh kerajaan Malaysia. Ape dah jadi bila akaun dibekukan? Tentulah pelabur-pelabur tadi tak boleh bawa keluar duit mereka laburkan dari Malaysia. Mak aku kabor, ada cara lain nak keluarkan duit tu, tapi payah sikit sebab prosesnya bukan berlaku dalam Malaysia dan melibatkan pihak ketiga.
Jadi, apa masalahnya kalau dah tahu semua jawapan tu?
Senang je. Terpulang lah dekat korang nak join atau tak. Aku masih tak yakin sebab aku tak nampak lagi jawapan rasional yang ditunjukkan oleh pengamal pelaburan ni. Ada juga sahabat aku keluar gajet beribu, sedara mara yang keluar kereta, sahabat satu opis sampai berenti kerja selepas join benda ni atas alasan untung. Oh yeah, memang untung.
Bukan tu sahaja, bahkan ada juga yang pancing dan mengajak aku dengan kata-kata:
"Eh, sedara mara kita ramai join mende ni jadi kaya,"
"Kawan aku siap melancong kut dengan dividen saham dia,"
"Adik aku kawen guna duit saham tu la,"
dan bermacam-macam lagi.
Korang kena faham benda ni. Saham, apa dia saham? Saham tu adalah membeli sebahagian perkongsian syarikat perniagaan. Dengan kata mudah yang lain, saham adalah perkongsian perniagaan.
Cara dapat duit adalah daripada saham melalui perniagaan. Ada dua cara untung daripada pelaburan saham ni, yang pertama secara dividen dan kedua adalah untung capital gain.
Nilai saham akan naik dan turun mengikut perniagaan tersebut. Contohnya macam kes Air Asia sekarang, saham dia kejap naik kejap turun sebab ramai takut nak invest sebab kes Air Asia terhempas beberapa hari lepas. Saham oil and gas pun tak stabil sebab krisis minyak dunia antara WTI dengan OPEC. Jangan tanya aku apejadah WTI dengan OPEC, malas explain.
Kesimpulan
"Most average investors seek secure, comfort and rich from their investment without realize they lack education, experience and excess money," - Rich Dad's Guide To Investing (Robert T. Kiyosaki, 2012)
"It is not risk they should be scared off, instead they should be more scared of lacking financial education," Rich Dad Poor Dad (Robert T. Kiyosaki, 2010)
"... kita perlu menerima hakikat sebarang aktiviti pelaburan mesti mempunyai risiko..." (Suzardi Maulan, 2014)
"Duit korang, korang punya suka," (Zaidi Ismail, 2014)
"Pergi mampus dengan duit korang, aku tak bagi tahi (I don't give a shit)," (Gapo, 2014)
26 Dec 2014
Doodle #PrayForPantaiTimur

Aku tak update banyak minggu ni. Ikut mood sebenarnya dan agak sibuk. Hujung minggu ni dua orang kawan sekolah aku kawen. Aku harap dapat pergi dua-dua. Dua-dua tu kawan aku ngan Miss A. Konpem kena ni ni, tak boleh miss. Nanti takde sape nak datang kenduri kawen kitorang plak.
Atas tu artwork aku masa boring. 1 jam je buat. Aku baru2 nak belajar natang doodle ni. Masih mencari2 -ism aku. Tak pasti sampai level mana aku nanti. Hahaha...
Ada juga post dalam FB, insta dan tak lupa juga Shenget Store.
Cakap pasal Shenget, aku rasa macam nak ubah nama la. Sebab aku ngan Miss A lebih kepada art punya orang dan kami tubuhkan Shenget atas dasar minat dulu, baru duit. Jadi adalah rasional kalau kitorang rebrand balik lepas setahun penubuhan dia. I mean, next year maybe. Nak namakan apa lagi, kami belum decide lagi.
Ape2 hal, all the best for Pantai Timur. Bersabarlah dan jangan putus asa. Aku harap volunteer dari Pengakap ramai turun ni sebab aku yakin, khidmat team2 Scout ni sangat membantu. Kalau aku ade pun, aku turun sama. Tapi apa la mampu aku.
Don't Giv up guys!!
Ape2 hal, all the best for Pantai Timur. Bersabarlah dan jangan putus asa. Aku harap volunteer dari Pengakap ramai turun ni sebab aku yakin, khidmat team2 Scout ni sangat membantu. Kalau aku ade pun, aku turun sama. Tapi apa la mampu aku.
Don't Giv up guys!!
17 Dec 2014
Tetapkan matlamat kewangan anda.
Aku menulis benda ni sebab aku tahu kawan-kawan aku ada yang
rasa diri diorang dah berjaya dengan gaji RM2500, RM3000, bahkan ada yang
sudah bergaji RM4000. Tapi harus diingat, duit tak kekal lama.
Robert T. Kiyosaki ade tulis dalam buku dia, Rich Dad Poor
Dad pasal kaya. Dia perkenalkan kat aku satu istilah lagi. Istilah MEWAH
(wealth). Kalau ikut semantiknya lebih kurang sama dengan kaya (rich), tapi
memang berbeza antara mewah dan kaya. Orang kaya tidak semestinya mewah dan
orang yang mewah tidak semestinya kaya. Itu kena faham.
Kekayaan diukur melalui berapa banyak duit dan aset yang dia
ada. Tapi kena fikir balik, duit dan aset tidak kekal lama. Jadi, di situlah datang
terma mewah. Mewah pula diukur melalui masa. Berapa lama masa boleh bertahan
tanpa bekerja (membanting tulang siang dan malam) dengan duit atau aset yang
sedia ada. Nampakkan perbezaan antara dua tu. Jadi, mana satu pilihan korang?
Kaya=duit banyak.
Mewah=masa lama.
Berbalik pada tajuk kat atas iaitu matlamat kewangan, aku
ringkaskan sikit supaya korang faham. Pada yang dah tau pun, mungkin aku boleh
bantu untuk korang lebih mendalami dan buat matlamat korang lebih spesifik.
Matlamat kewangan tu terpulang kepada setiap individu apa
yang dia nak letak. Ada yang nak pergi haji sebelum umur 30, ada yang nak beli
kereta RX-8, ada juga nak buat kawen. Aku bagi contoh untuk diri aku supaya
korang mudah faham.
Aku target nak kawen, tapi berapakah jumlah duit yang perlu
aku kumpul? Berapa lama nak kumpul? Macam mana nak kumpul? Kalau target nak
kawen bulan 6, aku cuma ada masa lebih kurang 6 bulan je lagi. Target kumpul
10k. Aku dah kerja gaji RM3000 (anggaran lah ye, bukan betul pun), tapi berapa aku nak kena simpan?
Pengiraannya macam ni:
Katakanlah aku dah ada komitmen kereta, which is 35% off my
salary (RM1050). Aku juga dah bagi mak aku, adik dan dah standby duit
buat ibadah korban tahunan dalam 10% gaji aku (RM300). EPF dan SOCSO dah tolak
siap-siap 12% (RM360). Jadi, berapakah baki yang tinggal kat aku?
RM3000-(RM1050 + RM300 + RM360) = RM1 290 ç Baki tinggal. Ini adalah amaun yang perlu digunakan untuk hidup selama sebulan disamping simpanan. Tapi sifu-sifu aku kabor, simpan dulu, baru guna. Jadi SIMPAN la dulu.
Kalau nak kawen bulan 6 kena ada 10k (sekarang bulan 12),
berapakah duit simpanan aku perlu simpan?
RM10 000 bahagi 6 bulan = RM1 666.67 ç wow, tak mampu la nak
kumpul 10k dalam masa 6 bulan dari baki komitmen RM1 290 tu. Urgh... Dah tak
mampu kan, takkan nak teruskan.
Jadi aku pun ubah strategi. Ubah. Ubah jangka masa kumpul.
Jadikan 2 tahun (tahun 2017 la kawen).
RM 10 000 bahagi 24 bulan = RM416.67 ç Ni adalah angka mampu, ada baki lagi RM 873.33
Persoalannya kenapa 2 tahun, bukan setahun? Mai tengok
pengiraan ni:
RM10 000 bahagi 12 bulan = RM833.33 ç Mampu hidup dengan RM456.67? (RM1 290 – RM833.33)
Kalau mampu hidup dengan berbekalkan RM456.67, dipersilakan.
Tapi kena berbajet ketatlah sebab sekali kalau tersilap bajet, makan megi la
bulan tu. Tu belum letak belanja transpot, belanja lunch lagi. Sekarang ni pun, belanja barangan dapur aku sebagai bujang pun dalam
RM 200 sebulan. Alahai, ni dah nak jadi cerita berjimat cermat. Nanti aku
cerita pasal tips jimat cermat la pulak.
Kesimpulannya
Berdasarkan analogi aku tu, ada beberapa point aku nak
highlight. Antaranya adalah:
1. Matlamat kewangan haruslah jelas dan terperinci.
Kalau nak beli kereta, kereta apa, berapa
ringgit kena keluar tiap2 bulan, berapa riba’ kena bayar, berapa lama nak
hutang, roadtax, insurans, minyak dan tol kena bayar juga. Kena perhalusi
satu-satu.
2.. Matlamat kewangan haruslah boleh dicapai.
Kalau dah tak mampu capai, ubah
matlamat tu. Bagi satu matlamat yang boleh dicapai oleh diri sendiri. Ukur baju
dibadan sendiri, tak payah ikut orang. “If it is to good too be true, it is too
good to be true."
3. Kenalpasti keutamaan.
Kalau rasa bercuti itu penting,
letak dalam bajet. Kalau rasa beli beras lebih penting dari beli aiskrim pun
letak dalam bajet. Takda apa yang lebih penting daripada keutamaan.
4. Berdisiplin mematuhi matlamat.
Bab ni aku pun ingatkan diri aku
juga sebab selalu sangat over budget. Contohnya pergi BBW hari tu. Tak plan pun
masa awal bulan dulu, tau2 pergi je. Melayang RM45 aku... Sedihnya.
P/s: Angka 10k tu anggaran je sebab nak kawen kena g merisik
dan tahu berapa pihak perempuan letak. Bila dah tahu, baru boleh bajet masa dan
bajet duit.
Subscribe to:
Posts (Atom)